Garantías empresariales: qué puede pedir un financista y cómo estructurarlas
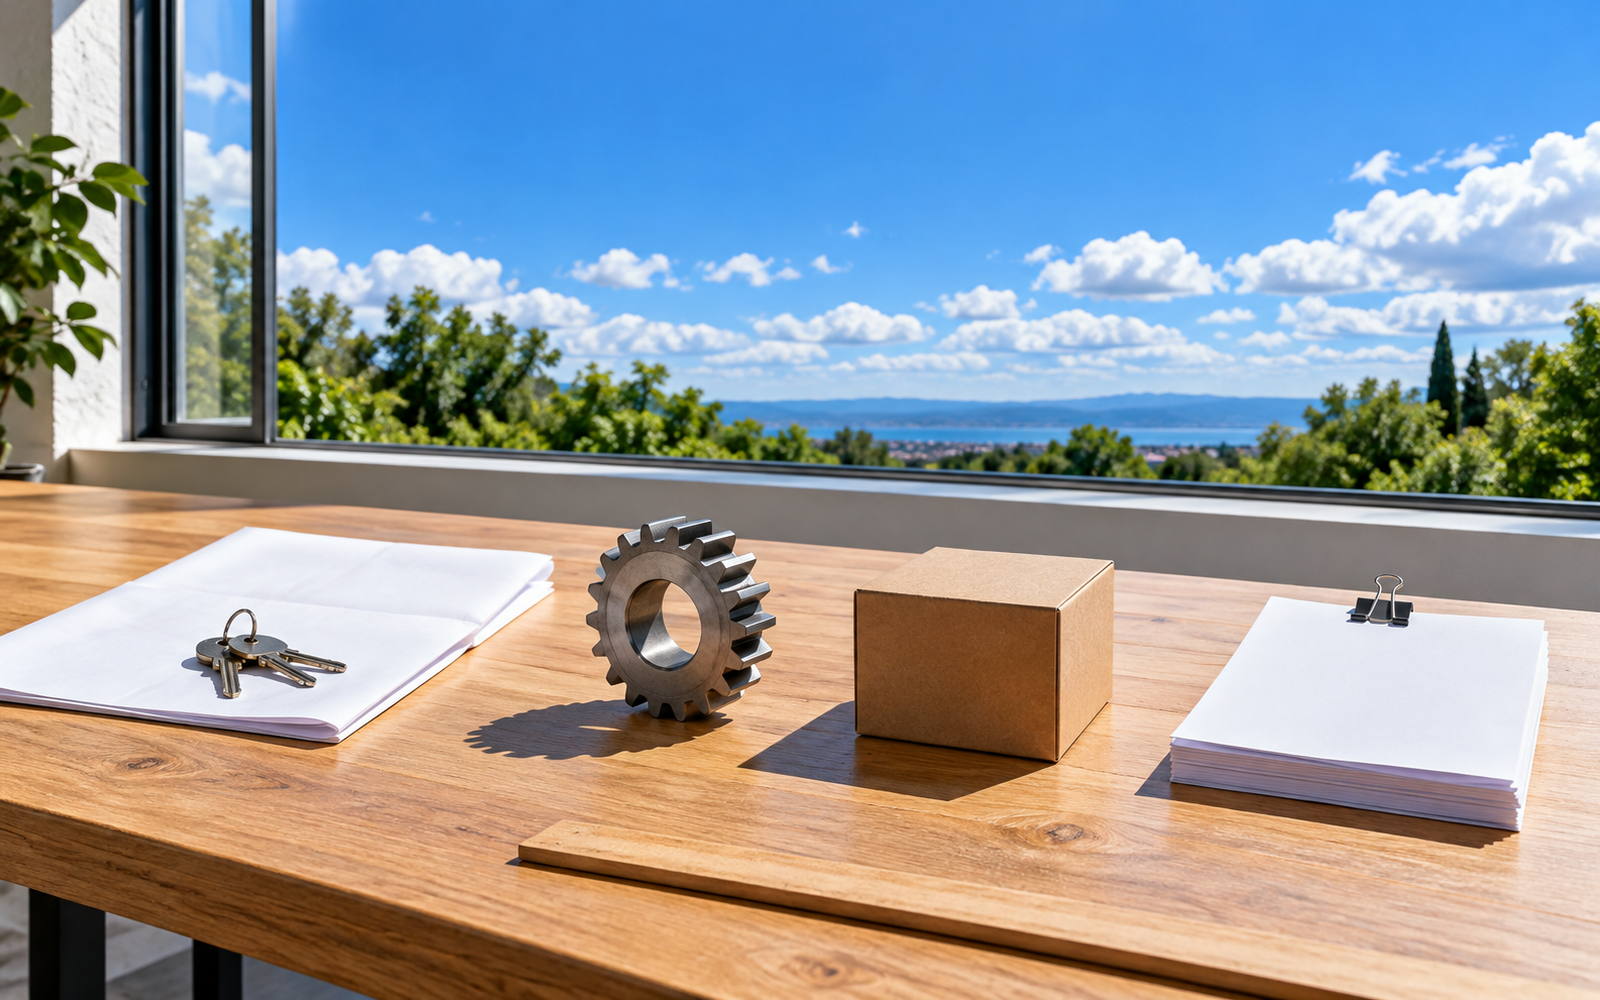
Una garantía es el respaldo que tu empresa ofrece para que un financista asuma el riesgo de prestarle. Puede ser un bien, un derecho de cobro, una fianza o una combinación. No define si te aprueban: define en qué condiciones, con qué plazo y con cuánta holgura, y por eso conviene estructurarla y no solo aceptarla.
La garantía no mide confianza, mide riesgo
El reflejo de muchos empresarios es leer la solicitud de garantía como una desconfianza personal. No lo es. Un financista que presta sin respaldo le traslada el riesgo completo a sus otros clientes, y eso encarece el dinero para todos. La garantía es lo que permite que el costo se asigne a cada operación según lo que esa operación realmente arriesga.
Lo que sí es un error es tratarla como un trámite al final del proceso. Cuando se deja para el cierre, la empresa termina comprometiendo lo primero que tiene a la mano, que casi nunca es lo que menos le estorba.
Los tipos que verás, y para qué sirve cada uno
| Tipo de garantía | Qué respalda | Cuándo encaja |
|---|---|---|
| Real sobre inmueble | Un terreno o edificio de la empresa | Montos altos y plazos largos. Es la de mayor peso y la más lenta de constituir |
| Mobiliaria sobre maquinaria o equipo | El activo productivo mismo | Cuando el financiamiento compra ese activo. Encaja naturalmente con la vida útil del bien |
| Sobre inventario | Mercadería en bodega | Capital de trabajo en negocios con rotación clara y control de existencias |
| Cesión de derechos de cobro | Las facturas por cobrar | Operaciones ligadas al ciclo comercial, cortas y recurrentes |
| Fianza o aval solidario | El patrimonio de socios o de otra empresa | Complemento, cuando la garantía principal no cubre todo |
La pregunta útil no es cuál es la mejor, sino cuál se parece más a lo que vas a hacer con el dinero. Si financias maquinaria, la garantía natural es la maquinaria. Si financias un ciclo comercial, lo natural es el derecho de cobro de ese ciclo. Cuando la garantía y el destino no se parecen, suele ser señal de que la estructura no está bien armada.
Las tres cosas que decide la estructura, no el monto
Qué queda libre. Un inmueble comprometido deja de servir para la operación siguiente. Si tu empresa planea dos movimientos este año, comprometer todo en el primero te deja sin instrumento para el segundo.
Cuánto tarda. Constituir una garantía real lleva tiempo y gasto notarial y registral. Si el dinero lo necesitas para una oportunidad con fecha, el tipo de garantía puede ser lo que hace que llegues o no llegues.
Qué pasa si el negocio cambia. Toda garantía tiene condiciones de liberación: cuándo se devuelve, bajo qué cumplimiento, con qué saldo. Es la parte que menos se lee y la que más importa a los dos años.
Cómo llegar con la garantía ya pensada
- Haz el inventario de lo que tu empresa puede ofrecer antes de la primera reunión: qué está a nombre de la empresa, qué está libre de gravamen y qué documentación existe de cada cosa.
- Ordena esos activos de menos a más estratégicos. Lo que menos le estorba a la operación va primero.
- Empata el destino con el respaldo. Si no empata, replantea el producto antes que la garantía: puede que la figura correcta sea otra, como se compara en línea de crédito o préstamo a plazo o en crédito o leasing para maquinaria.
- Pregunta por la liberación desde el inicio, no al firmar.
Con los estados financieros ordenados, este trabajo es mucho más corto. Cómo prepararlos está en preparar tus estados financieros, y lo que se revisa además de la garantía, en cómo calificar para un crédito empresarial.
Un caso ilustrativo
Una empresa industrial necesita financiar maquinaria y ofrece de entrada su bodega, que es el activo más grande que tiene y el que primero se le vino a la mente. La operación se aprueba. Meses después gana un contrato que exige capital de trabajo, y descubre que su único activo de peso ya está comprometido por varios años. La maquinaria que compró, en cambio, estaba libre. Nadie se equivocó en la aprobación: se eligió la garantía por tamaño y no por correspondencia.
Preguntas frecuentes
¿Puedo negociar qué garantía doy? Sí, y es parte normal de la conversación. Un financista serio evalúa la estructura completa, no una sola pieza. Lo que no se negocia es que haya proporción entre el riesgo y el respaldo.
¿Sirve mi historial para pedir menos garantía? Suele ayudar. Una empresa con historial construido y documentado tiene más margen para discutir estructura. Cómo se construye está en historial crediticio de tu empresa.
¿Qué pasa si el activo que doy pierde valor? Los contratos suelen prever ese escenario, con la obligación de reforzar el respaldo. Es una de las cláusulas que conviene leer completa antes de firmar, no después.
¿Conviene dar aval personal de los socios? A veces es lo que destraba una operación, y a veces es dar demasiado por muy poco. La pregunta concreta es qué se consigue a cambio: mejor plazo, mejor monto, menor costo. Si no se consigue nada, no hay razón para ofrecerlo.
Checklist antes de comprometer un activo
- [ ] Tengo el inventario de activos de la empresa, con su situación legal
- [ ] Sé cuáles están libres de gravamen
- [ ] Ordené los activos de menos a más estratégicos para la operación
- [ ] La garantía que ofrezco se parece al destino del financiamiento
- [ ] Sé cuánto tarda y cuánto cuesta constituirla
- [ ] Leí las condiciones de liberación y las entendí
- [ ] Verifiqué que me queda algo libre para el movimiento siguiente
Lo que te llevas
La garantía bien estructurada no es la más grande que puedas dar: es la que corresponde al destino del dinero y la que deja a tu empresa con capacidad para lo que viene después. Pensarla antes de la reunión cambia la conversación completa. Si estás dimensionando la necesidad, revisa capital de trabajo y el glosario del blog.
En LIFT Credit la estructura se arma mirando qué va a hacer tu empresa con el dinero, no solo qué tiene para respaldarlo.
Este contenido es educativo y no constituye asesoría financiera ni una oferta de crédito. Las condiciones de cualquier operación dependen de la evaluación de cada caso.
El caso descrito en este artículo es ilustrativo y no corresponde a personas ni a operaciones reales.
¿Quieres saber cómo aplica esto a tu caso? Conversemos.
Conoce LIFT Credit