Diversificar dentro de los activos reales: no todo es ladrillo
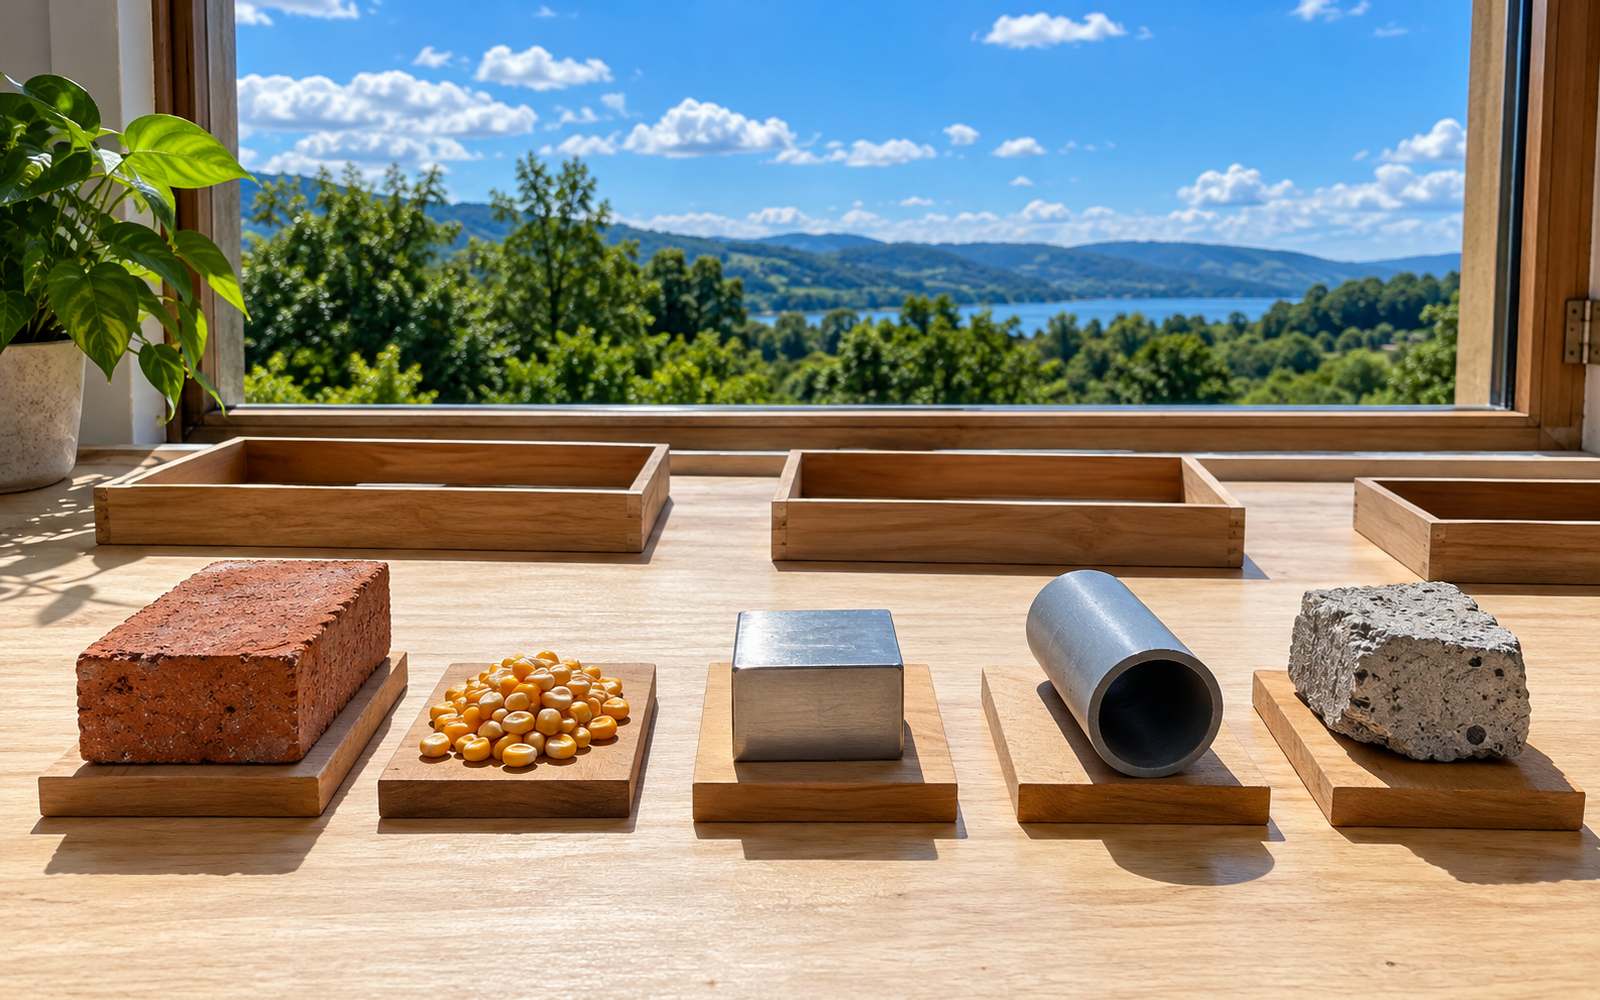
Diversificar dentro de los activos reales no es sumar tipos de bienes, es repartir de qué depende el ingreso de cada uno. Dos activos que se ven distintos pueden cobrarle al mismo tipo de pagador, moverse con el mismo ciclo y liquidarse en la misma moneda. Cuando eso coincide, son una sola apuesta con dos escrituras.
El error de método: diversificar por etiqueta
Casi todo el que llega a los activos reales empieza por el mismo lugar: un inmueble. Después suma otro, luego un terreno, y la cartera empieza a sentirse repartida porque son bienes diferentes.
El problema es que la etiqueta del bien no dice nada sobre el riesgo que carga. Un local comercial y un apartamento arrendado en la misma ciudad parecen dos cosas, pero los dos dependen de que la actividad económica de esa zona siga como está y de que el mercado de arrendamiento no se enfríe. Si eso cambia, cambian los dos a la vez.
La diversificación aparente es peor que no diversificar, porque te quita la señal de alarma. Quien sabe que está concentrado al menos lo vigila. Quien cree que ya repartió, deja de mirar.
Los cuatro ejes que de verdad separan un activo real de otro
En vez de preguntarte "¿qué tengo?", pregúntate "¿de qué depende cada cosa que tengo?". Hay cuatro respuestas que importan, y conviene mirarlas una por una.
1. Quién paga el ingreso. No es lo mismo cobrarle a un solo inquilino corporativo que a treinta hogares, a un comprador industrial con contrato o al mercado abierto de una materia prima. Es el primer eje y el más olvidado: un contrato grande se siente sólido hasta el día que no se renueva.
2. Qué ciclo lo mueve. El ciclo inmobiliario local, el clima, la demanda de energía, el ciclo industrial, el precio internacional de un metal. Son relojes distintos, y dos activos pegados al mismo reloj no se cubren entre sí.
3. Dónde está y en qué moneda cobra. Una misma clase de activo se comporta distinto según el país, la ciudad y hasta la zona. Y la moneda en que entra el ingreso es una decisión, no un detalle: si gastas en quetzales y todo tu ingreso tangible llega en dólares, o al revés, tienes una exposición que no elegiste.
4. Cuándo y cómo puedes salir. Plazo y mecanismo de salida son parte del perfil del activo. Una cartera donde todo se liquida por la misma vía y en el mismo plazo está concentrada en el tiempo, aunque esté repartida en el espacio. El tema está desarrollado en liquidez en activos reales.
Las familias de activos reales y qué mueve a cada una
No es un menú de recomendaciones: es un mapa para ubicar lo que ya tienes y ver dónde se repite.
| Familia | De dónde sale el ingreso | Qué lo puede secar | Reloj al que responde |
|---|---|---|---|
| Inmueble en renta | Arrendamiento de hogares o empresas | Vacancia, enfriamiento del mercado local, mora del inquilino | Ciclo inmobiliario y empleo de la zona |
| Tierra y producción agrícola | Venta de la cosecha o renta de la tierra | Clima, plaga, caída del precio del cultivo | Calendario agrícola y precios agrícolas |
| Energía y recursos | Venta de la energía o del recurso producido | Caída de la demanda, cambio regulatorio, falla técnica | Demanda energética y marco regulatorio |
| Infraestructura | Uso del activo, muchas veces bajo contrato largo | Menor uso del que se proyectó, riesgo del contratante | Contrato de largo plazo y ciclo público |
| Metales, logística y almacenamiento | Tarifa por mover o guardar, o el valor del metal | Caída del comercio, sobreoferta de espacio, precio internacional | Ciclo industrial y comercio exterior |
Leída así, la tabla contesta sola la pregunta del título. Dos renglones distintos diversifican. Dos activos del mismo renglón, en la misma zona y con el mismo tipo de pagador, casi no.
Un caso ilustrativo
Una persona revisó su parte tangible y encontró tres activos: dos locales comerciales arrendados y una bodega, todos en el mismo corredor de la ciudad.
En el papel eran tres bienes y dos familias distintas. Al pasarlos por los cuatro ejes apareció otra foto: los tres cobraban a comercios de la misma zona, los tres estaban en la misma moneda y los tres se vendían por la misma vía, que tarda meses.
No vendió nada. Dirigió lo que iba ahorrando hacia una familia con otro reloj, por el mismo motivo que explica cuánto de tu patrimonio conviene tener en inmuebles: la proporción se corrige por lo que entra, no por amputar lo que ya funciona.
Cómo se empieza sin vender nada
Tres movimientos, en orden, y ninguno exige deshacer lo que ya tienes:
Primero, inventario por eje, no por bien. Escribe cada activo tangible en una fila y llena las cuatro columnas de arriba. La repetición salta a la vista.
Segundo, identifica el eje más repetido. Casi siempre es uno solo, y casi siempre es la geografía o el tipo de pagador. Ese conviene atacar primero.
Tercero, dirige el ahorro nuevo a un reloj distinto. No se trata de tener las cinco familias: dos relojes que de verdad no coinciden hacen más que cinco nombres sobre el mismo ciclo. Y cuando el capital no alcanza para entrar en una familia nueva por la puerta grande, está la vía intermedia de participar sin comprar el bien completo, explicada en cómo invertir en real estate sin comprar una propiedad entera.
Checklist antes de sumar el siguiente activo real
- [ ] ¿Quién paga el ingreso de este activo, y ya tengo otro que le cobre al mismo tipo de pagador?
- [ ] ¿Qué ciclo lo mueve, y coincide con el de lo que ya tengo?
- [ ] ¿En qué zona está y en qué moneda cobra?
- [ ] Si necesitara salir, ¿por qué vía y en cuánto tiempo, y es la misma vía de todo lo demás?
- [ ] ¿Qué costo fijo trae aunque no genere ingreso?
- [ ] Al sumarlo, ¿agrego un reloj nuevo o refuerzo uno que ya tengo?
Preguntas frecuentes
¿Cuántas familias necesito para estar diversificado? No hay un número. Dos familias con relojes realmente distintos aportan más que cuatro pegadas al mismo ciclo. El criterio es la independencia entre ingresos, no la cantidad de nombres.
¿Entonces tener varios inmuebles no sirve de nada? Sirve, y mucho, para escala y para repartir el riesgo de un inquilino concreto. Lo que no hace es cubrirte de un giro del mercado inmobiliario de tu zona, que es un riesgo distinto. Son dos coberturas diferentes y conviene no confundirlas.
¿Esto reemplaza diversificar el portafolio completo? No. Es la capa de adentro. El reparto entre lo tangible y el resto de tu patrimonio es otra decisión, y está en cómo diversificar tu portafolio.
¿Diversificar así elimina el riesgo? No. Reduce la probabilidad de que todo caiga por el mismo motivo al mismo tiempo, que no es lo mismo. Toda inversión está sujeta a riesgos.
Lo que te llevas
Dentro de lo tangible, lo que diversifica no es el tipo de bien: es de qué depende el ingreso de cada activo. Cuatro ejes lo revelan, y el más revelador suele ser el primero, quién paga.
Haz el inventario por ejes antes de sumar el próximo activo. Si el renglón nuevo repite pagador, ciclo, zona y vía de salida, no estás repartiendo: estás aumentando la misma apuesta. Los términos están en el glosario y las calculadoras en herramientas.
En LIFT Real Assets la conversación empieza por ahí: qué relojes ya tienes en la cartera, antes de hablar de ningún activo nuevo.
Este artículo no cita cifras. Los cuatro ejes y la tabla de familias son criterios prácticos elaborados para esta pieza, no un estándar del sector.
El caso descrito en este artículo es ilustrativo y no corresponde a personas ni a operaciones reales.
Este contenido es educativo y no constituye asesoría financiera, tributaria ni legal, ni una oferta de valores. Toda inversión está sujeta a riesgos. Consulta a tu asesor antes de tomar decisiones.
¿Quieres saber cómo aplica esto a tu caso? Conversemos.
Conoce LIFT Real Assets